PP 20/2026: Apakah Pembatasan Pengguna PPh Final UMKM Sudah Tepat?
 Ditulis oleh Dr. Neni Susilawati, S.Sos., M.A.
Telaah Kebijakan PP 20/2026 Berdasarkan Teori Pro-Fairness Presumptive Tax
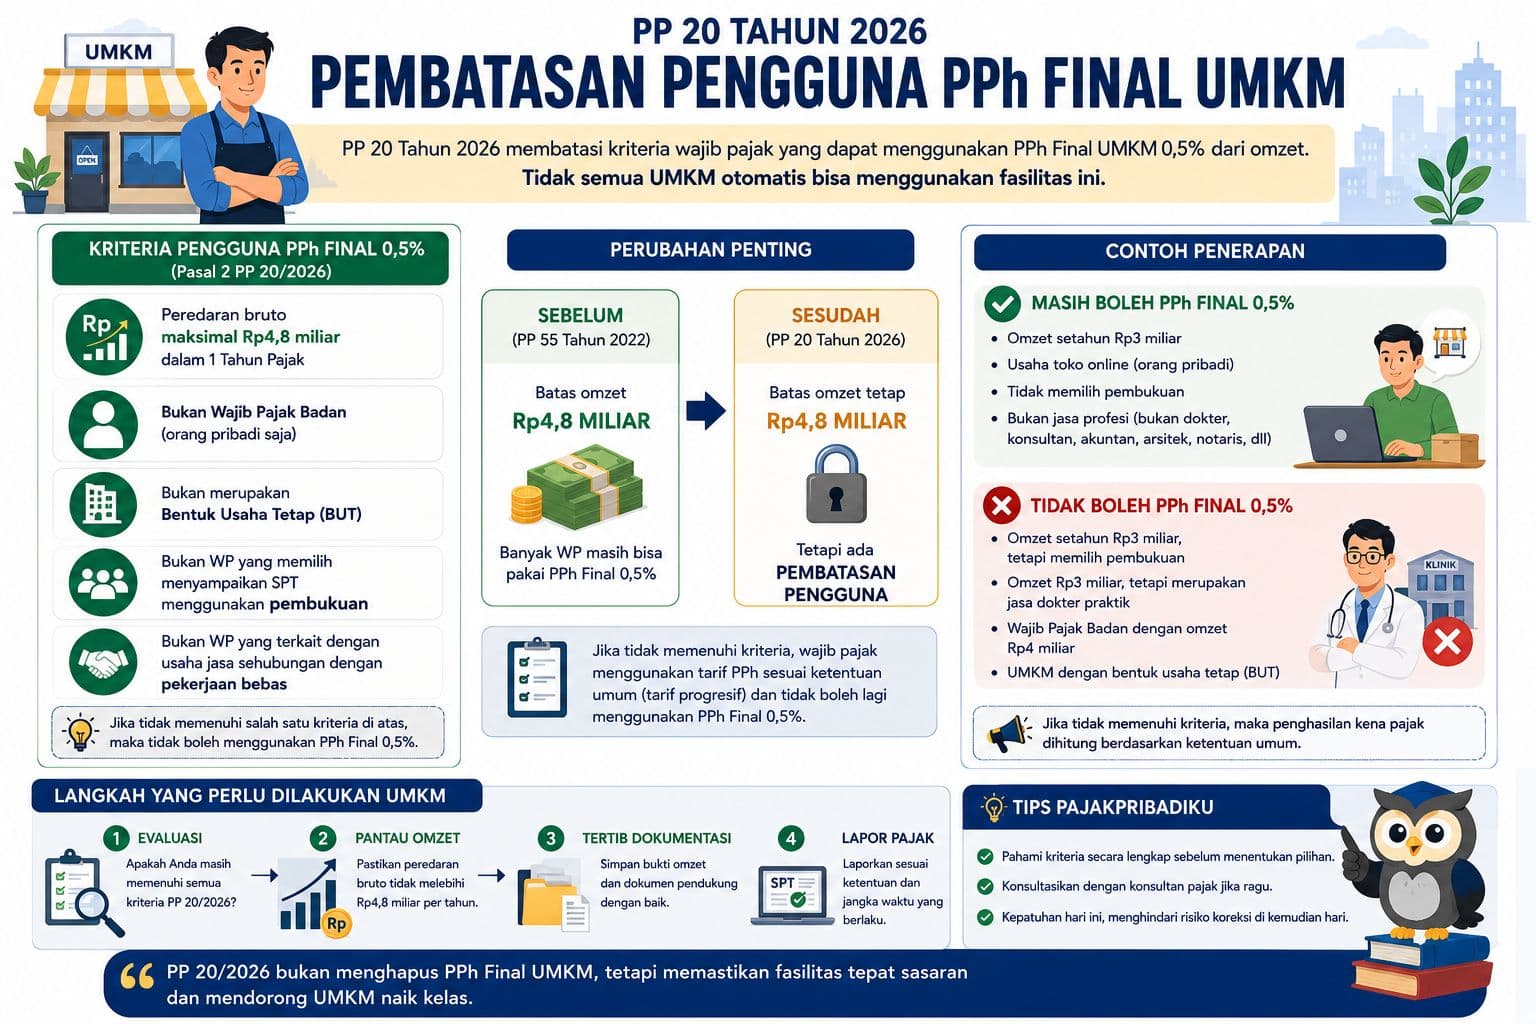
Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) yang berlaku efektif sejak 22 April 2026. Regulasi ini merevisi PP 55/2022 dan membawa perubahan yang cukup mendasar: siapa saja yang boleh menggunakan fasilitas PPh Final tarif 0,5% kini dipertegas dan dipersempit. Pertanyaan yang layak diajukan: apakah pembatasan ini sudah tepat dari sudut pandang teori perpajakan yang berkeadilan?
Tulisan ini menelaah kebijakan tersebut melalui kerangka Pro-Fairness Presumptive Tax (PFPT) — teori yang penulis kembangkan dalam buku Kebijakan Pajak atas Pekerjaan Bebas Dokter: Dari Presumptive Tax Menuju Model yang Lebih Adil (Deepublish, 2025).
Apa yang Berubah dalam PP 20/2026?
PP 20/2026 mempertegas bahwa fasilitas PPh Final 0,5% hanya berlaku bagi tiga kategori wajib pajak:
- Wajib Pajak Orang Pribadi (WP OP) yang menjalankan kegiatan usaha
- PT Perorangan — perseroan yang didirikan oleh satu orang
- Koperasi
Dengan syarat: peredaran bruto tidak melebihi Rp 4,8 miliar per tahun.
Ada dua perubahan penting dibanding rezim sebelumnya. Pertama, penghasilan dari kegiatan pekerjaan bebas — layanan profesional mandiri seperti pengacara, akuntan, konsultan, notaris, arsitek, penilai, dan sejenisnya — secara eksplisit dikecualikan dari fasilitas ini. Kedua, bagi WP OP dan PT Perorangan yang memenuhi syarat, tidak ada lagi batasan waktu penggunaan tarif 0,5%. Ini berbeda dengan PP 23/2018 yang membatasi penggunaan hingga 7 tahun bagi WP OP.
Dua perubahan inilah yang menjadi fokus telaah dalam tulisan ini.
Landasan Teori: Pro-Fairness Presumptive Tax
Teori Pro-Fairness Presumptive Tax (PFPT) bertolak dari kenyataan bahwa sistem presumptif — termasuk PPh Final dan NPPN — adalah kebijakan second-best: bukan sistem yang paling ideal secara teoritis, tetapi secara pragmatis diperlukan untuk sektor hard-to-tax (HTT) yang belum mampu memenuhi kewajiban perpajakan secara penuh.
Dalam PFPT, tiga prinsip harus diseimbangkan secara bersamaan:
Revenue Productivity (produktivitas penerimaan) ↔ Equity (keadilan) ↔ Ease of Administration (kemudahan administrasi)
Ketiganya membentuk segitiga tegangan. Kebijakan pajak yang baik adalah yang mampu menyeimbangkan ketiga prinsip ini — bukan yang mengoptimalkan satu prinsip dengan mengorbankan yang lain.
Selain itu, PFPT menegaskan bahwa sistem presumptif seharusnya bersifat transisional, bukan permanen. Ia adalah jembatan yang mengantar wajib pajak dari ketidakpatuhan menuju kepatuhan penuh — dari Presumptive Tax Regime (PTR), melalui rezim intermediary Pro-Fairness PTR, menuju Conventional Tax Regime (CTR) berbasis pembukuan formal.
Telaah Pertama: Pengecualian Pekerjaan Bebas — Sudah Tepat
Dari perspektif PFPT, pengecualian penghasilan dari pekerjaan bebas dalam PP 20/2026 adalah langkah yang tepat secara konseptual.
Mengapa? Karena PPh Final UMKM 0,5% pada dasarnya dirancang untuk kegiatan usaha (business activity) — transaksi jual beli barang atau jasa yang berulang, dengan risiko bisnis yang nyata. Instrumen ini lahir dari kebutuhan simplifikasi bagi pelaku UMKM yang terhambat secara administratif.
Sementara itu, penghasilan dari pekerjaan bebas memiliki karakteristik yang berbeda secara fundamental: ia berbasis keahlian khusus, nilai ekonominya jauh lebih mudah diidentifikasi, dan secara historis sudah memiliki instrumen presumptif tersendiri, yakni NPPN (Norma Penghitungan Penghasilan Neto). Mencampuradukkan keduanya dalam satu skema PPh Final justru merusak kejelasan sistem.
Dari sisi keadilan horizontal, penerapan tarif PPh Final 0,5% dari omset bruto pada profesi mandiri yang margin keuntungannya tinggi akan menghasilkan beban pajak efektif yang jauh lebih rendah dibanding wajib pajak lain dengan kemampuan ekonomi setara yang menggunakan sistem normal. Ini melanggar prinsip ability-to-pay — prinsip yang menjadi fondasi PFPT.
Dengan kata lain, pengecualian pekerjaan bebas dari PPh Final UMKM bukan sekadar pilihan teknis. Ia adalah konsistensi konseptual: setiap kelompok wajib pajak seharusnya dikenai pajak dengan instrumen yang paling sesuai dengan karakteristik penghasilannya.
Telaah Kedua: Penghapusan Batas Waktu — Di Sinilah Masalah Utamanya
Jika pengecualian pekerjaan bebas dari PPh Final sudah tepat, maka perubahan kedua dalam PP 20/2026 justru menimbulkan pertanyaan serius dari kacamata PFPT: penghapusan batas waktu penggunaan PPh Final bagi WP OP.
Dalam kerangka PFPT, sistem presumptif adalah instrumen sementara. Ia dibenarkan karena:
- Wajib pajak di sektor HTT memang membutuhkan simplifikasi pada tahap awal kepatuhan
- Tarif rendah dan prosedur sederhana berfungsi sebagai "pintu masuk" ke sistem perpajakan
- Namun selanjutnya, wajib pajak diharapkan secara bertahap bermigrasi ke sistem yang lebih formal
Batas waktu adalah mekanisme migrasi yang paling penting dalam desain sistem presumptif yang pro-fairness. Tanpa batas waktu, PTR kehilangan fungsi transisionalnya dan berubah menjadi rezim permanen — sebuah zona nyaman (comfort zone) yang justru menghambat perkembangan kapasitas administratif wajib pajak.
PP 23/2018 sebelumnya menetapkan batas 7 tahun bagi WP OP. Ini sejalan dengan semangat PFPT: cukup waktu untuk beradaptasi, cukup tekanan untuk bergerak maju. PP 20/2026 menghapus batas ini dengan alasan memberikan kepastian usaha. Namun dari perspektif PFPT, "kepastian" yang ditawarkan ini adalah kepastian untuk tetap di zona yang seharusnya transisional — bukan kepastian yang mendorong kemajuan.
Implikasinya terhadap tiga prinsip PFPT:
- Revenue Productivity: Penghapusan batas waktu berisiko menjaga basis pajak penghasilan efektif tetap rendah dalam jangka panjang. Wajib pajak yang secara ekonomi sudah mampu berpindah ke CTR tidak memiliki tekanan regulasi untuk melakukannya.
- Equity: Pelaku usaha yang omsetnya mendekati Rp 4,8 miliar dengan margin keuntungan besar tetap dikenai PPh Final 0,5% selamanya. Ini tidak mencerminkan kemampuan bayar yang sesungguhnya dan melanggar prinsip keadilan vertikal.
- Ease of Administration: Satu-satunya prinsip yang diuntungkan dari penghapusan batas waktu ini. Namun kemudahan administrasi tidak boleh dijadikan alasan tunggal yang mengorbankan dua prinsip lainnya.
Telaah Ketiga: Tarif Flat atas Omset Bruto — Kelemahan Struktural yang Belum Terselesaikan
Baik PP 23/2018 maupun PP 20/2026 sama-sama menggunakan formula yang sama: 0,5% dari peredaran bruto. Dari sudut pandang PFPT, ini adalah kelemahan struktural yang belum disentuh oleh PP 20/2026.
Persoalannya: tarif yang dihitung dari omset bruto (bukan penghasilan neto) tidak dapat merefleksikan ability-to-pay secara akurat. Dua wajib pajak dengan omset Rp 2 miliar tetapi margin keuntungan yang sangat berbeda — misalnya 5% dan 40% — akan membayar PPh yang sama, padahal kemampuan ekonomi mereka jauh berbeda.
Dalam PFPT, penulis mengusulkan agar Deemed Net Income (DNI) — dasar penghitungan presumptif — ditetapkan berdasarkan data penghasilan neto aktual dari kelompok wajib pajak yang relevan, bukan estimasi tunggal yang seragam. Lebih jauh, DNI sebaiknya bersifat progresif secara vertikal: sub-kategori kegiatan usaha dengan profitabilitas rata-rata lebih tinggi seharusnya dikenai persentase yang lebih tinggi pula.
PP 20/2026 tidak menyentuh aspek ini sama sekali. Tarif 0,5% flat atas omset bruto tetap menjadi patokan — seragam untuk semua jenis usaha, semua tingkat profitabilitas, dan kini tanpa batas waktu.
Apa yang Seharusnya Dilakukan?
Berdasarkan kerangka PFPT, ada tiga arah penyempurnaan yang seharusnya dipertimbangkan:
1. Pertahankan — atau Kembalikan — Batas Waktu Penggunaan PPh Final
Batas waktu adalah komponen esensial dari desain sistem presumptif yang transisional. Tanpanya, sistem kehilangan fungsi pendorongnya menuju kepatuhan yang lebih tinggi. Jika batas waktu dihapus demi kepastian usaha, setidaknya perlu ada mekanisme evaluasi periodik yang mendorong migrasi bertahap ke CTR.
2. Introduksi Rezim Intermediary: Pembukuan Sederhana
Dalam PFPT, penulis mengusulkan keberadaan Pro-Fairness PTR sebagai rezim jembatan — tidak serumit pembukuan penuh, tetapi sudah berbasis pencatatan pendapatan dan pengeluaran aktual (bukan estimasi). Ini memberi jalur yang lebih manusiawi bagi wajib pajak yang sudah berkembang tetapi belum siap untuk CTR penuh.
3. Kalibrasi DNI Berbasis Data Aktual dan Berbeda Antar Sub-Kategori
Tarif PPh Final tidak harus seragam untuk semua jenis kegiatan usaha. Diferensiasi berdasarkan sub-sektor (dengan data aktual sebagai dasar) akan membuat sistem lebih adil secara vertikal tanpa mengorbankan kemudahan administrasi secara signifikan.
Kesimpulan
PP 20/2026 membawa dua perubahan dengan implikasi yang berbeda. Pengecualian pekerjaan bebas dari fasilitas PPh Final UMKM adalah langkah yang tepat dan konsisten secara konseptual — setiap instrumen perpajakan seharusnya diterapkan pada kelompok wajib pajak yang sesuai karakteristiknya. Namun penghapusan batas waktu penggunaan PPh Final bagi WP OP justru melemahkan fungsi transisional sistem presumptif dan berpotensi menciptakan ketidakadilan vertikal jangka panjang.
Dari perspektif Pro-Fairness Presumptive Tax, kebijakan pajak yang baik bukan hanya yang mudah dijalankan, tetapi yang mampu secara bersamaan mendorong penerimaan negara, menjaga keadilan antar wajib pajak, dan memfasilitasi pertumbuhan kapasitas administratif secara bertahap. PP 20/2026 baru memenuhi sebagian dari standar tersebut.
Tentang Penulis
Dr. Neni Susilawati, S.Sos., M.A.
Dosen & Peneliti Pajak di Departemen Ilmu Administrasi Fiskal, Fakultas Ilmu Administrasi Universitas Indonesia (FIA UI). Konsultan dan Peneliti di Tax Centre UI. Peneliti di Klaster Riset Governansi dan Akuntabilitas Perpajakan (GAP), FIA UI. CHUB UI MOOCs Manager.
Komentar (0)
Tinggalkan Komentar
Atau masuk untuk berkomentar dengan akun Anda.
Belum ada komentar. Jadilah yang pertama!
