Pajak atas Penghasilan yang Tidak Pernah Diterima
 Ditulis oleh Dr. Neni Susilawati, S.Sos., M.A.
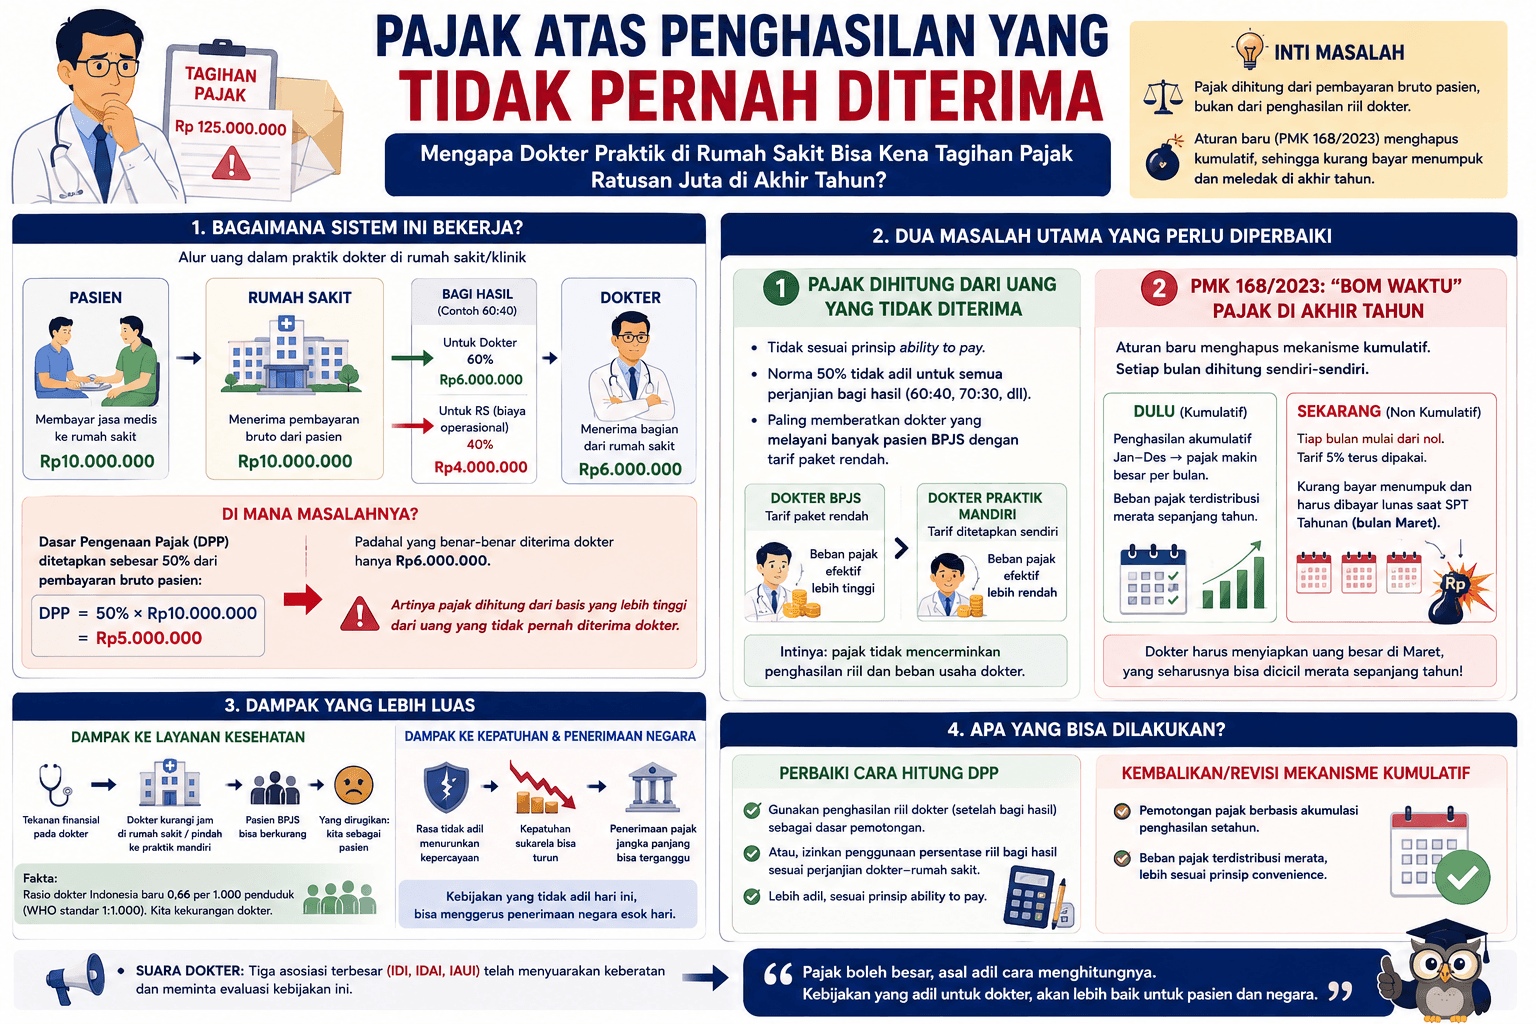
Mengapa Dokter Praktik di Rumah Sakit Bisa Kena Tagihan Pajak Puluhan Hingga Ratusan Juta di Akhir Tahun?
RINGKASAN UNTUK PEMBUAT KEBIJAKAN
Artikel ini mengangkat dua anomali struktural dalam sistem pemotongan PPh Pasal 21 bagi dokter yang berpraktik di rumah sakit dan klinik:
Dasar pengenaan pajak (DPP) dihitung dari pembayaran bruto pasien, bukan dari penghasilan riil yang diterima dokter setelah bagi hasil dengan rumah sakit, tidak sesuai dengan prinsip ability to pay.
PMK 168/2023 menghapus mekanisme kumulatif sehingga kurang bayar menumpuk dan meledak di akhir tahun, tidak sesuai dengan prinsip convenience.
Bayangkan kamu dokter spesialis. Setiap hari kamu memeriksa puluhan pasien, banyak di antaranya peserta BPJS Kesehatan. Pasien membayar jasa medis ke rumah sakit, lalu rumah sakit menyerahkan bagianmu: katakanlah 60% dari tarif yang dibayar pasien, sisanya untuk biaya operasional rumah sakit.
Tapi di akhir tahun, kamu mendapat tagihan pajak tambahan puluhan bahkan ratusan juta rupiah. Uang yang harus kamu bayar atas penghasilan yang bahkan tidak pernah kamu terima secara utuh.
Bukan karena curang. Bukan karena tidak patuh. Tapi karena ada celah dalam desain kebijakan pajak yang perlu segera diperbaiki.
1. Bagaimana Sistem Ini Bekerja?
Ketika seorang dokter berpraktik di rumah sakit atau klinik, alur uangnya bukan langsung dari pasien ke kantong dokter. Pasien membayar ke rumah sakit, rumah sakit membagi hasilnya (revenue sharing) dengan dokter sesuai perjanjian. Dalam proses itu, rumah sakit berperan sebagai pemotong pajak, ia memotong PPh Pasal 21 dari bagian dokter sebelum menyerahkannya.
Ilustrasi Alur Uang
Pasien bayar Rp10.000.000 → Masuk ke Rumah Sakit → RS bagi hasil dengan dokter (misal 60:40)
Dokter terima Rp6.000.000 | RS simpan Rp4.000.000
Sejauh ini terdengar wajar. Masalahnya ada pada satu pertanyaan:
Pajak dihitung dari berapa?
Jawabannya: dari Rp10.000.000 bukan dari Rp6.000.000 yang benar-benar diterima dokter.
Lebih tepatnya, berdasarkan aturan yang berlaku, Dasar Pengenaan Pajak (DPP) ditetapkan sebesar 50% dari pembayaran bruto pasien:
DPP = 50% × Rp10.000.000 = Rp5.000.000
Padahal yang benar-benar diterima dokter hanya Rp6.000.000. Artinya pajak dihitung dari basis yang lebih tinggi dari sebagian penghasilan yang tidak pernah masuk kantong dokter sama sekali.
2. Dua Masalah Utama yang Perlu Diperbaiki
Masalah Pertama: Pajak Dihitung dari Uang yang Tidak Diterima
Logika normalnya begini: pajak seharusnya dikenakan sesuai kemampuan bayar seseorang (ability to pay). Kalau penghasilan riilmu Rp6 juta, pajakmu seharusnya dihitung dari Rp6 juta, bukan dari Rp10 juta hanya karena itu yang dibayar pasien.
Selain itu, norma 50% yang dipakai sebagai proksi biaya profesi tidak bisa mengakomodasi keberagaman perjanjian bagi hasil antara dokter dan rumah sakit. Ada yang 60:40, ada yang 70:30, ada yang berbeda per jenis tindakan. Satu angka 50% tidak bisa adil untuk semua kondisi.
Dampaknya paling terasa pada dokter yang melayani banyak pasien BPJS dengan tarif paket yang sudah ditetapkan pemerintah. Tarif paket BPJS relatif rendah, porsi bagi hasil ke dokter lebih kecil, tapi basis pajak tetap dihitung dari pembayaran bruto pasien. Akibatnya, beban pajak efektif dokter-dokter ini bisa lebih tinggi daripada dokter yang praktik mandiri dengan tarif sendiri.
Masalah Kedua: PMK 168/2023 Menciptakan "Bom Waktu" Pajak di Akhir Tahun
Pada awal 2024, berlaku peraturan baru: PMK Nomor 168 Tahun 2023. Salah satu perubahan pentingnya adalah penghapusan mekanisme pemotongan pajak yang berjalan akumulatif (kumulatif).
Dulu, PPh dipotong setiap bulan dengan memperhitungkan total penghasilan yang sudah terkumpul sejak Januari. Makin lama tahun berjalan, makin besar akumulasi, makin tinggi pajak per bulan. Ini cara yang adil karena pajak terdistribusi merata sepanjang tahun.
Sekarang? Setiap bulan dihitung sendiri-sendiri, seolah tidak ada hubungannya dengan bulan sebelumnya. Tarif pajak terendah (5%) terus dipakai setiap bulan, padahal kalau akumulasi sepanjang tahun sudah masuk ke bracket lebih tinggi, kekurangan itu harus dibayar lunas saat lapor SPT Tahunan di bulan Maret tahun berikutnya. Dengan sistem baru non kumulatif berdasarkan PMK 168/2023, dokter harus menyiapkan cukup banyak uang untuk pembayaran PPh di bulan Maret - yang seharusnya bisa dicicil merata sepanjang tahun!
3. Ini Bukan Hanya Masalah Dokter
Mungkin ada yang berpikir: "Dokter kan penghasilannya besar, wajar kalau pajaknya besar." Itu benar dan tidak ada yang mempermasalahkan itu. Hal yang dipersoalkan adalah keadilan cara menghitungnya, bukan besaran pajaknya. Tapi lebih dari itu, masalah ini punya dampak yang jauh lebih luas:
Dampak ke Layanan Kesehatan Kita
Indonesia masih kekurangan dokter. Rasio kita baru 0,66 dokter per 1.000 penduduk, standar WHO adalah 1:1.000. Singapura sudah mencapai 2,46, Malaysia 2,29, bahkan Thailand 0,95. Ini berarti satu dokter kita harus melayani sekitar 1.600 penduduk.
Dalam kondisi seperti ini, kebijakan yang menambah tekanan finansial pada dokter — terutama yang melayani pasien BPJS — bisa mendorong mereka mengurangi jam layanan di rumah sakit, pindah ke praktik mandiri berbiaya tinggi, atau menghindari pasien JKN. Ujungnya, yang paling dirugikan adalah kita sebagai pasien.
Tiga asosiasi dokter terbesar — IDI (Ikatan Dokter Indonesia), IDAI (Ikatan Dokter Anak Indonesia), dan IAUI (Ikatan Ahli Urologi Indonesia) — sudah resmi menyuarakan keberatan. IDAI bahkan sempat menyerukan penundaan pelaporan pajak 2024 sembari menunggu evaluasi dari Kementerian Keuangan.
Dampak ke Kepatuhan Pajak dan Penerimaan Negara
Kepercayaan pada sistem pajak adalah kunci kepatuhan sukarela. Ketika dokter merasa membayar pajak atas penghasilan yang tidak mereka terima, ditambah lonjakan kurang bayar yang muncul tiba-tiba di Maret, kepercayaan itu terkikis.
Profesi dokter pada dasarnya termasuk kelompok wajib pajak yang patuh dan memiliki kontribusi fiskal signifikan. Tapi sistem yang tidak adil berpotensi mendorong mereka tidak melaporkan semua sumber penghasilan, atau beralih ke skema yang lebih sulit dipantau. Paradoksnya, kebijakan yang bermaksud memperkuat basis pajak justru berisiko melemahkan penerimaan negara dari profesi ini dalam jangka panjang.
4. Belajar dari Negara Lain
Masalah ini bukan monopoli Indonesia. Banyak negara menghadapi tantangan serupa: bagaimana memajaki profesi dengan penghasilan tidak tetap secara adil dan mudah? Inilah yang sudah dilakukan negara-negara dengan sistem pajak lebih matang:
| Negara | Sistem | Kunci Keadilan |
|---|---|---|
| Australia | PAYG Installment | Dokter bisa bayar angsuran triwulanan sesuai penghasilan aktual — tidak ada kejutan akhir tahun. |
| Inggris | PAYE + Personal Tax Code | Kode pajak tiap orang dipersonalisasi dan diperbarui otomatis sesuai profil penghasilan. |
| Selandia Baru | Schedular Payments | Tarif withholding disesuaikan dengan estimasi penghasilan tahunan — mencegah shock akhir tahun. |
| Malaysia | MTD/PCB Kumulatif | Mirip sistem kumulatif Indonesia yang lama — pemotongan merata karena memperhitungkan akumulasi sepanjang tahun. |
Pelajaran kunci: Sistem withholding yang baik dirancang agar pajak yang dipotong sepanjang tahun mendekati kewajiban pajak sesungguhnya, bukan sekadar menyederhanakan tugas pemotong pajak dengan menggeser beban ke wajib pajak.
5. Apa yang Perlu Segera Diperbaiki?
Berdasarkan riset mendalam Cecizia Almira Prayogi (2026) dalam skripsinya di FIA Universitas Indonesia — yang juga menjadi dasar Policy Brief kepada DJP — ada empat langkah konkret yang direkomendasikan:
| Aspek | Rekomendasi |
|---|---|
| 1. Revisi Basis Pemotongan | DPP seharusnya mencerminkan penghasilan neto riil dokter — yaitu setelah dikurangi porsi bagi hasil RS. Bisa melalui revisi norma penghitungan atau mekanisme pembukuan sederhana yang disepakati antara DJP, Kemenkes, dan asosiasi rumah sakit. |
| 2. Pulihkan Elemen Kumulatif | Kembalikan perhitungan PPh bulanan yang mempertimbangkan akumulasi penghasilan — baik dengan memulihkan mekanisme kumulatif penuh atau desain hybrid yang membagi beban pajak merata sepanjang tahun sehingga tidak ada "bom waktu" di Maret. |
| 3. Terbitkan Juknis Khusus Dokter | DJP perlu segera menerbitkan Peraturan Dirjen atau Surat Edaran yang secara eksplisit mengatur implementasi PMK 168/2023 untuk profesi dokter. Ini mengakhiri ketidakpastian hukum dan inkonsistensi pemotongan antarrumah sakit. |
| 4. Program Asistensi Pajak Dokter | Sementara reformasi struktural berjalan, DJP perlu menyediakan panduan yang jelas dan program pendampingan bagi dokter — terutama yang belum memiliki konsultan pajak — agar mereka bisa merencanakan kewajiban pajak tahunan dengan lebih baik. |
Kabar baiknya: DJP sendiri sudah mengakui bahwa kajian ulang mekanisme ini sedang berlangsung. Ini momentum yang harus dimanfaatkan untuk reformasi yang substantif — bukan sekadar penyesuaian teknis kecil.
6. Penutup: Soal Kepercayaan, Bukan Sekadar Angka
Pajak yang adil bukan hanya soal berapa yang harus dibayar. Pajak yang adil adalah pajak yang dipungut dari penghasilan yang benar-benar diterima, pada waktu yang tidak memberatkan, dengan cara yang mudah dipahami. Ketiga syarat itu — yang sudah dirumuskan Adam Smith sejak abad ke-18 — belum sepenuhnya terpenuhi dalam sistem pemotongan PPh dokter saat ini.
Profesi dokter adalah profesi yang pada dasarnya mau patuh dan punya semangat berkontribusi kepada negara. Tapi kepercayaan itu tidak boleh disia-siakan. Ketika seseorang merasa dipajaki atas penghasilan yang tidak pernah ia terima — kepercayaan itu bisa retak.
Reformasi kebijakan ini bukan tentang memihak satu kelompok profesi. Ini tentang memastikan sistem pajak kita benar-benar mencerminkan prinsip keadilan yang menjadi fondasinya. Dan sebuah sistem yang adil, pada akhirnya akan menghasilkan kepatuhan yang lebih baik, penerimaan negara yang lebih stabil, dan layanan kesehatan yang lebih kuat untuk kita semua.
Sumber dan Referensi
Artikel ini disusun berdasarkan:
- Prayogi, C.A. (2026). Analisis Kebijakan Pemotongan Pajak Penghasilan atas Jasa Dokter Praktik di Rumah Sakit dan/atau Klinik di Indonesia: Tinjauan Prinsip Ability to Pay dan Convenience Pasca Penerapan PMK 168/2023. Skripsi, FIA Universitas Indonesia. Pembimbing: Dr. Neni Susilawati, M.A.
- Policy Brief: Pajak atas Penghasilan yang Tidak Diterima — Urgensi Reformasi Pemotongan PPh Pasal 21 atas Jasa Dokter Praktik di RS dan Klinik Pasca PMK 168/2023 (2026).
- PMK Nomor 168/PMK.03/2023 tentang Petunjuk Pelaksana Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi.
Tentang Penulis
Dr. Neni Susilawati, S.Sos., M.A.
Dosen & Peneliti Pajak di Departemen Ilmu Administrasi Fiskal, Fakultas Ilmu Administrasi Universitas Indonesia (FIA UI). Konsultan dan Peneliti di Tax Centre UI. Peneliti di Klaster Riset Governansi dan Akuntabilitas Perpajakan (GAP), FIA UI. CHUB UI MOOCs Manager.
Komentar (0)
Tinggalkan Komentar
Atau masuk untuk berkomentar dengan akun Anda.
Belum ada komentar. Jadilah yang pertama!
