Ketika Satu Pekerjaan Memiliki Banyak Pemotong Pajak: Mengenal Fenomena Fragmented Withholding Tax
 Ditulis oleh Dr. Neni Susilawati, S.Sos., M.A.
Kita umumnya mengenal sistem pajak penghasilan karyawan bekerja dengan cara yang cukup sederhana: seorang karyawan bekerja pada satu pemberi kerja, dan pemberi kerja tersebut memotong PPh Pasal 21 dari penghasilannya setiap bulan. Potongan itu kemudian disetorkan ke kas negara. Itulah mekanisme withholding tax (WHT) — sistem pemotongan pajak di sumber yang telah lama menjadi tulang punggung administrasi pajak penghasilan di seluruh dunia.
Namun dalam praktiknya, tidak selalu sesederhana itu.
Satu Hubungan Kerja, Banyak Sumber Penghasilan
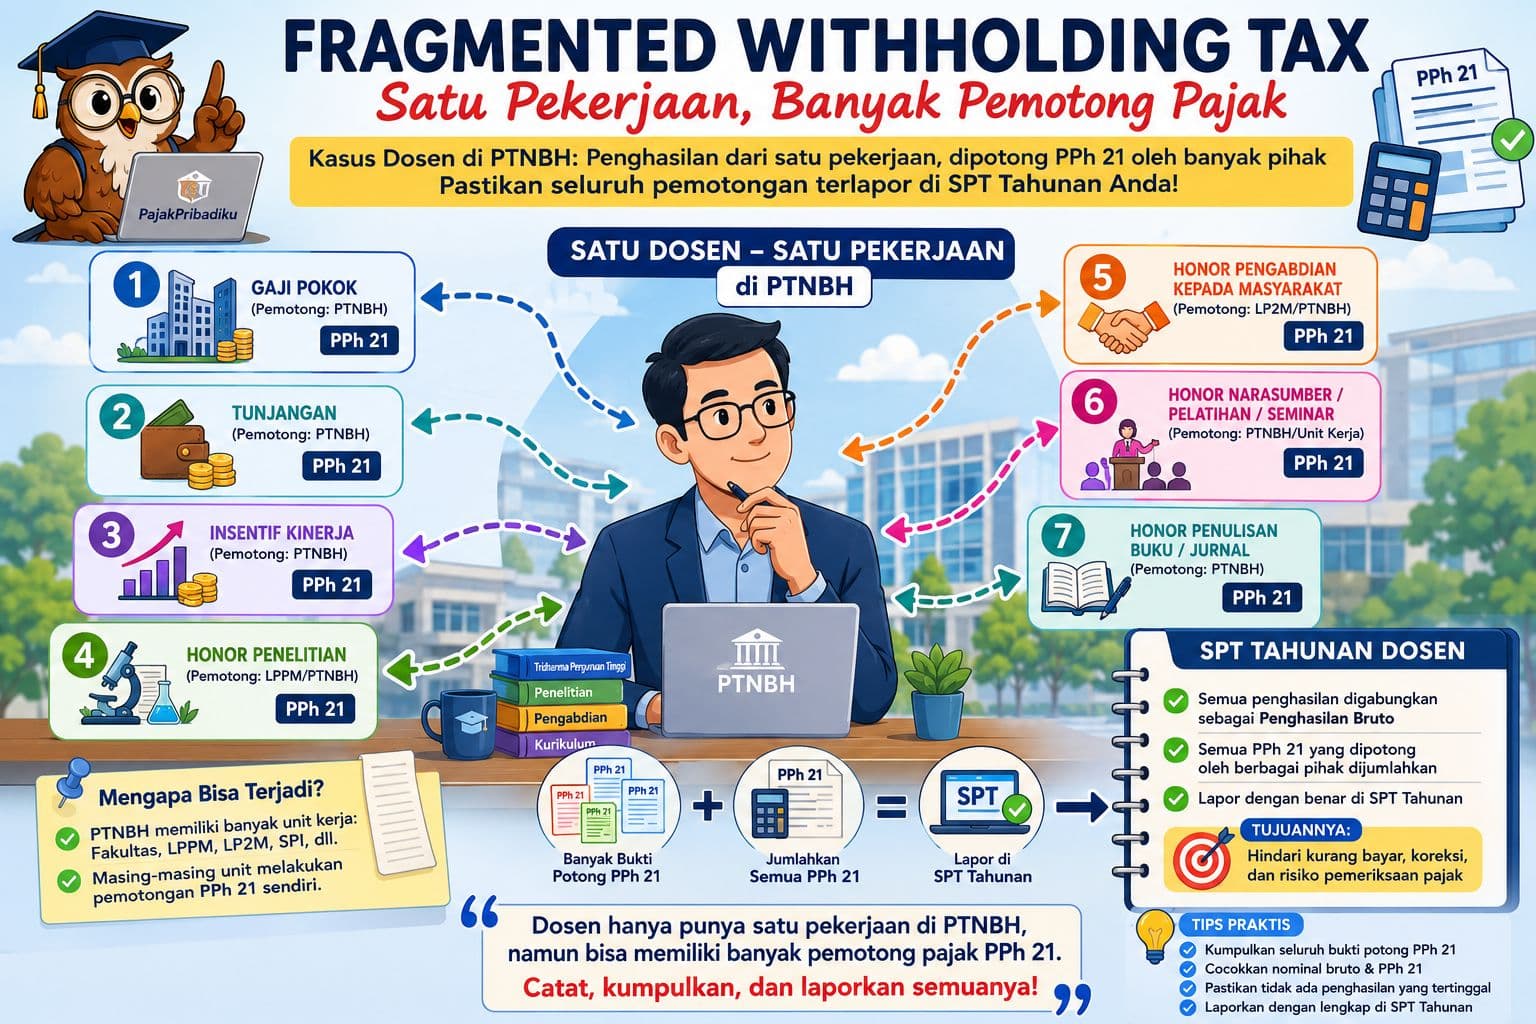
Bayangkan seorang dosen di sebuah Perguruan Tinggi Negeri Berbadan Hukum (PTNBH). Dalam satu bulan, ia menerima penghasilan dari berbagai sumber yang secara substantif semuanya berasal dari aktivitas pekerjaannya di institusi yang sama, misalnya:
- Gaji pokok yang dibayarkan melalui payroll utama kampus
- Tunjangan kinerja yang dikelola oleh unit SDM
- Honorarium penelitian dari dana hibah yang dikelola secara terpisah
- Honorarium mengajar tambahan dari program ekstensif atau kerja sama
- Fee konsultasi dari kegiatan pengabdian masyarakat yang didanai pihak luar
Setiap sumber penghasilan ini dikelola oleh unit atau bendahara yang berbeda-beda. Masing-masing melakukan pemotongan PPh Pasal 21 secara mandiri, tanpa mengetahui berapa total penghasilan yang diterima pegawai tersebut dari sumber-sumber lainnya.
Inilah yang oleh penulis dinamakan Fragmented Withholding Tax (Fragmented WHT): kondisi di mana penghasilan dari satu hubungan kerja yang substantif terpecah ke dalam beberapa mekanisme pemotongan atau beberapa pemotong pajak yang bekerja secara terpisah.
Mengapa Ini Menjadi Masalah?
Sistem WHT konvensional dirancang dengan asumsi bahwa satu pekerja memiliki satu pemberi kerja dan satu jalur penggajian. Ketika asumsi ini tidak terpenuhi, muncul berbagai persoalan administratif:
1. Risiko lebih potong atau kurang potong. Karena setiap pemotong pajak bekerja sendiri-sendiri tanpa mengetahui total penghasilan tahunan pegawai, perhitungan tarif progresif PPh menjadi tidak tepat. Bisa terjadi pemotongan berlebih yang menekan likuiditas karyawan sepanjang tahun, atau justru kurang potong yang baru terdeteksi saat pelaporan SPT tahunan.
2. Beban rekonsiliasi di akhir tahun. Karyawan harus mengumpulkan bukti potong dari berbagai sumber, menghitung ulang total pajak terutang, dan seringkali menghadapi kekurangan bayar yang tidak terduga — padahal sistem WHT sejatinya dirancang untuk menghindari kejutan semacam itu.
3. Ketidakadilan arus kas. Dua pegawai dengan total penghasilan tahunan yang sama bisa mengalami beban pemotongan bulanan yang berbeda, hanya karena struktur payroll mereka berbeda. Ini merupakan bentuk ketidakadilan temporal yang tidak terlihat jika kita hanya melihat angka pajak akhir tahun.
4. Kerumitan bagi pegawai. Pegawai sulit memantau posisi pemotongan kumulatifnya, tidak dapat memperkirakan kewajiban pajak tahunannya, dan seringkali merasa bingung menghadapi perbedaan perhitungan antar-pemotong.
Siapa yang Paling Terdampak?
Fenomena Fragmented WHT paling sering ditemukan pada institusi-institusi dengan struktur keuangan yang terdesentralisasi, seperti:
- PTNBH (Perguruan Tinggi Negeri Berbadan Hukum) — dengan otonomi pengelolaan keuangan yang luas dan berbagai sumber pendanaan
- BLU/BLUD (Badan Layanan Umum / Badan Layanan Umum Daerah) — seperti rumah sakit pemerintah, balai penelitian, dan lembaga layanan publik lain yang memiliki fleksibilitas pengelolaan dana non-APBN
- Institusi penelitian, lembaga negara dengan proyek-proyek berbasis hibah, serta organisasi sektor publik lain dengan sistem penggajian yang tidak terpusat
Di lingkungan-lingkungan inilah satu pegawai sangat mungkin memiliki lebih dari satu bendahara pemotong yang aktif dalam satu tahun pajak.
Apa Solusinya?
Menyadari kompleksitas ini, penulis berpendapat bahwa dibutuhkan sebuah pendekatan administrasi khusus yang penulis sebut Fragmented Withholding Tax Management System — sebuah sistem pengelolaan pemotongan pajak yang dirancang untuk menjawab tantangan Fragmented WHT.
Sistem ini idealnya mampu:
- Mengkonsolidasikan data penghasilan dari berbagai sumber dalam satu tampilan terpadu
- Menghitung pemotongan pajak secara proporsional dan terkoordinasi antar-pemotong
- Memberikan visibilitas kepada pegawai atas posisi pemotongan kumulatifnya sepanjang tahun
- Meminimalkan risiko kurang/lebih potong melalui rekonsiliasi yang berkelanjutan
- Membantu pemotong pajak memenuhi kewajiban administrasi mereka secara lebih akurat
Kabar baiknya: fitur-fitur untuk mendukung pengelolaan Fragmented WHT ini sedang dikembangkan dan akan tersedia di website pajakpribadiku.com. Website ini dirancang sebagai alat bantu praktis bagi para pegawai yang menghadapi situasi pemotongan pajak yang kompleks, maupun bagi para bendahara/pemotong pajak yang ingin memastikan kepatuhan administrasi mereka.
Penutup
Fragmented WHT bukan sekadar istilah akademis. Ini adalah realita yang dihadapi jutaan pegawai di institusi-institusi publik Indonesia setiap harinya — seringkali tanpa mereka sadari. Memahami fenomena ini adalah langkah pertama menuju pengelolaan pajak yang lebih adil, transparan, dan akurat.
Pantau terus pajakpribadiku.com untuk informasi lebih lanjut dan fitur-fitur yang akan membantu Anda menavigasi kompleksitas ini.
Tentang Penulis
Dr. Neni Susilawati, S.Sos., M.A.
Dosen & Peneliti Pajak di Departemen Ilmu Administrasi Fiskal, Fakultas Ilmu Administrasi Universitas Indonesia (FIA UI). Konsultan dan Peneliti di Tax Centre UI. Peneliti di Klaster Riset Governansi dan Akuntabilitas Perpajakan (GAP), FIA UI. CHUB UI MOOCs Manager.
Komentar (0)
Tinggalkan Komentar
Atau masuk untuk berkomentar dengan akun Anda.
Belum ada komentar. Jadilah yang pertama!
