Ketika Uang Terlihat Tapi Tak Bisa Dipakai: Doktrin Constructive Receipt di Era Ekonomi Digital
 Ditulis oleh Dr. Neni Susilawati, S.Sos., M.A.
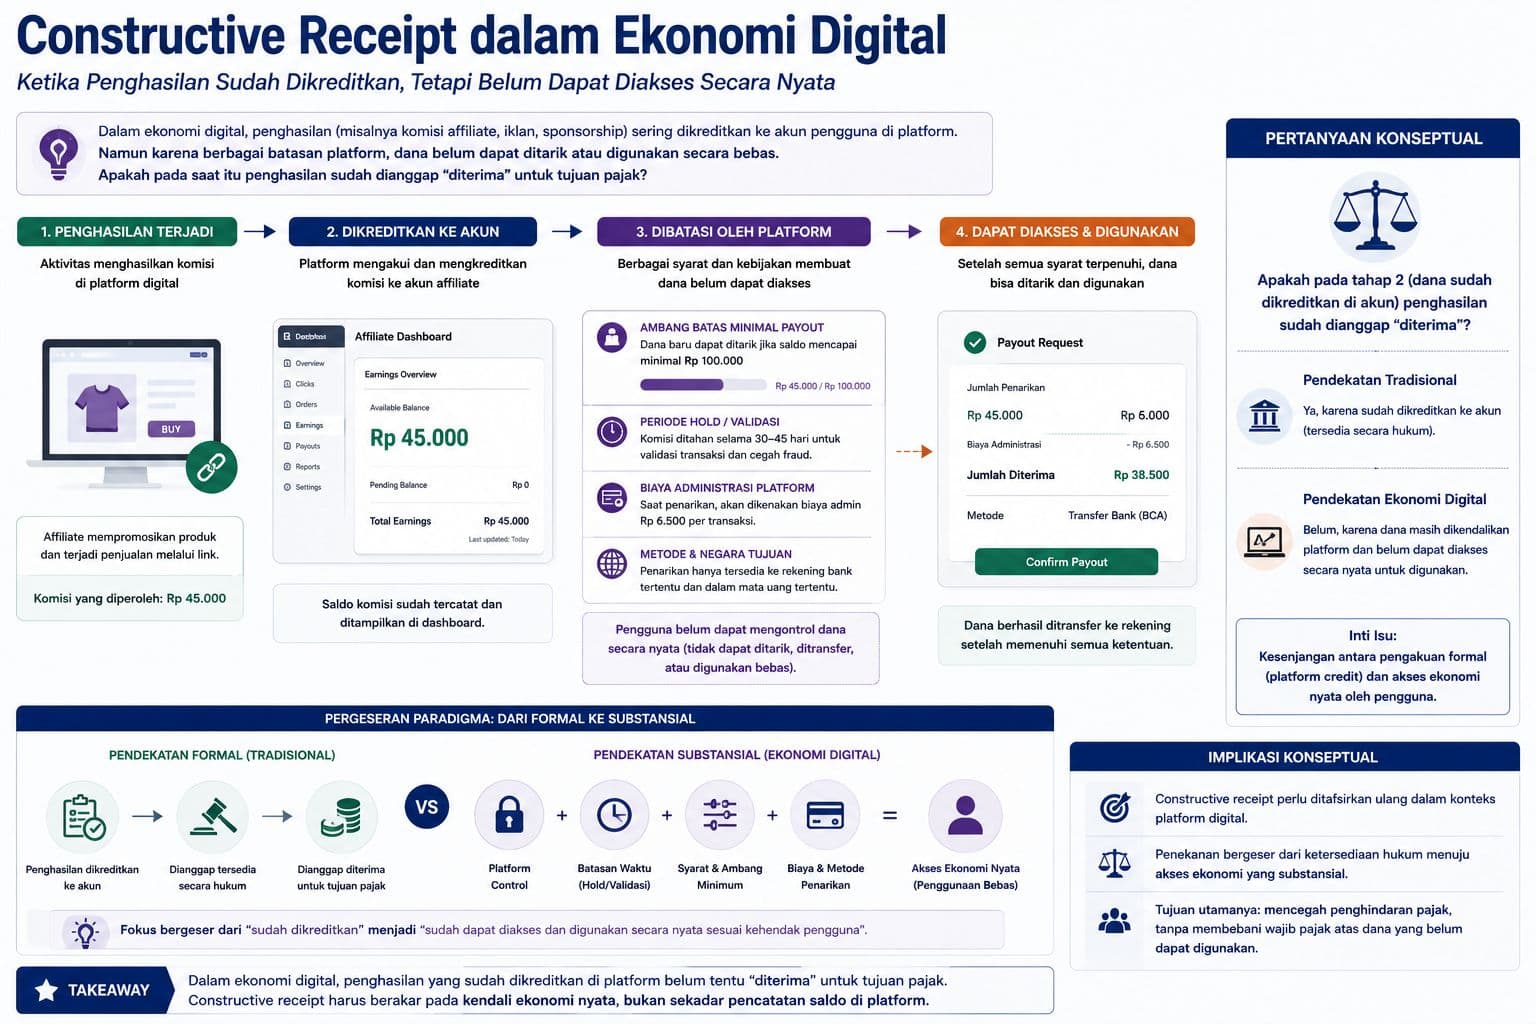
Bayangkan Anda adalah seorang kreator konten di salah satu marketplace. Saldo Anda sudah mencapai Rp 5 juta — terlihat jelas di dashboard. Tapi ketika hendak dicairkan, platform memblokir pencairan karena proses verifikasi akun yang belum selesai, atau kebijakan minimum payout yang belum terpenuhi. Pertanyaannya: apakah uang itu sudah menjadi penghasilan kena pajak?
Di sinilah doktrin constructive receipt — salah satu prinsip paling fundamental dalam hukum pajak penghasilan — diuji oleh realitas ekonomi digital.
Apa Itu Constructive Receipt?
Dalam perpajakan berbasis kas (cash-basis taxation), penghasilan umumnya diakui saat diterima secara fisik. Namun doktrin constructive receipt memperluas prinsip ini: penghasilan dianggap diterima bukan hanya saat uang benar-benar masuk ke tangan, melainkan juga saat sudah "tersedia" untuk digunakan — meskipun belum benar-benar diambil.
Doktrin ini lahir dari kebutuhan untuk mencegah penghindaran pajak yang dilakukan dengan cara "pura-pura belum menerima" uang yang sebenarnya sudah bisa diakses kapan saja. Misalnya, seorang wajib pajak yang sengaja tidak mencairkan cek gajinya di akhir tahun agar beban pajaknya jatuh di tahun berikutnya.
Prinsip intinya sederhana: jika Anda bisa mengambil uang itu kapan saja tanpa hambatan berarti, maka secara hukum pajak uang itu sudah "diterima" — terlepas dari apakah Anda benar-benar mengambilnya atau tidak.
Tiga Syarat dalam Doktrin Konvensional
Dalam konsep konvensional, constructive receipt berlaku jika terpenuhi tiga kondisi:
- Wajib pajak memiliki kemampuan praktis untuk mengakses penghasilan tersebut
- Tidak ada hambatan substansial yang menghalangi akses
- Penghasilan dapat dinikmati secara ekonomis — ada hak hukum yang sah dan manfaat yang bisa diperoleh
Asumsi yang mendasari doktrin ini sangat jelas: hak hukum atas penghasilan dan kemampuan praktis untuk mengaksesnya berjalan beriringan secara bersamaan. Saat Anda berhak atas uang itu, Anda juga bisa langsung menggunakannya.
Ekonomi Digital Mengguncang Fondasi Doktrin
Asumsi kesamaan waktu antara hak hukum dan akses praktis itulah yang tidak lagi berlaku di era ekonomi platform.
Penghasilan yang "Ada tapi Tidak Bisa Dipakai"
Di platform digital, seorang pekerja gig, kreator konten, atau penjual online bisa memiliki saldo yang jelas terlihat di akun mereka, namun tidak bisa segera dicairkan karena:
- Jadwal pembayaran sepihak dari platform (payout schedule) — platform menentukan kapan uang dicairkan, bukan pengguna
- Batas minimum pencairan (withdrawal threshold) — pencairan hanya boleh dilakukan setelah melewati jumlah tertentu
- Dana cadangan (reserve requirements) — platform menahan sebagian saldo sebagai jaminan operasional
- Proses verifikasi dan tinjauan akun — pencairan diblokir oleh sistem otomatis yang tidak memiliki batas waktu jelas
- Penangguhan sengketa (dispute holds) — dana dibekukan saat ada klaim dari pihak ketiga
Dalam situasi seperti ini, penghasilan secara hukum sudah "ada" di akun wajib pajak — tetapi secara praktis tidak bisa digunakan. Apakah ini masuk dalam definisi constructive receipt?
Perbedaan Mendasar: Konvensional vs. Digital
| Aspek | Doktrin Konvensional | Ekonomi Digital (Platform) |
|---|---|---|
| Asumsi dasar | Hak hukum = akses praktis (bersamaan) | Hak hukum ≠ akses praktis (terpisah waktu) |
| Siapa yang mengontrol waktu penerimaan? | Wajib pajak | Platform |
| Sifat peristiwa penerimaan | Satu momen yang jelas (single event) | Proses bertahap: akrual → pencatatan → settlement → pencairan |
| Hambatan akses | Diciptakan sendiri oleh wajib pajak | Diberlakukan secara sistemis oleh platform |
| Tujuan penundaan | Penghindaran pajak sukarela | Kebutuhan operasional platform (fraud prevention, likuiditas, dll.) |
| Dasar pengakuan penghasilan | Ketersediaan formal (formal availability) | Pertanyaan terbuka: formal vs. aksesibilitas ekonomis nyata |
Inilah inti masalahnya: doktrin constructive receipt dirancang untuk mencegah penundaan sukarela oleh wajib pajak. Namun di ekonomi platform, penundaan itu bukan kehendak wajib pajak — melainkan keputusan sepihak platform yang memiliki kendali penuh atas arsitektur pembayaran.
Menuju Digital Constructive Receipt
Para ahli hukum pajak mulai mendiskusikan perlunya kerangka baru: doktrin constructive receipt yang dikalibrasi ulang untuk lingkungan digital.
Gagasan intinya bukan membuang doktrin lama, melainkan memperbarui standar operasionalnya. Alih-alih bertanya "apakah penghasilan sudah dicatat di akun?", pertanyaan yang lebih relevan adalah:
"Apakah wajib pajak secara realistis dapat mengakses dan menggunakan penghasilan tersebut dalam periode pajak yang bersangkutan?"
Standar berbasis aksesibilitas ekonomis nyata (practical economic accessibility) ini mengakui bahwa di ekosistem platform, krediting akun dan kemampuan menggunakannya adalah dua hal yang berbeda dan tidak selalu terjadi bersamaan.
Pendekatan ini tetap mempertahankan tujuan anti-penghindaran dari doktrin aslinya — mencegah wajib pajak menunda pajak atas penghasilan yang sudah benar-benar mereka kuasai — sambil membedakannya dari situasi di mana hambatan akses memang datang dari luar kendali wajib pajak.
Implikasi Praktis bagi Pelaku Ekonomi Digital di Indonesia
Bagi kreator konten, pelaku gig economy, dan penjual online di Indonesia, ketidakjelasan ini memunculkan beberapa pertanyaan nyata:
Kapan penghasilan dari platform harus dilaporkan? Saat saldo masuk ke akun platform, atau saat benar-benar bisa dicairkan ke rekening bank?
Bagaimana jika dana diblokir oleh platform? Apakah wajib pajak tetap harus membayar pajak atas saldo yang tidak bisa diakses?
Siapa yang berkewajiban memotong pajak? Platform sebagai perantara pembayaran, atau wajib pajak sendiri?
Pertanyaan-pertanyaan ini belum memiliki jawaban yang seragam di banyak yurisdiksi, termasuk Indonesia. Ke depannya, penyesuaian regulasi perpajakan yang mempertimbangkan realitas arsitektur pembayaran digital menjadi semakin mendesak — baik berupa panduan administratif yang diperbarui, penetapan platform sebagai pemotong pajak, maupun mekanisme keringanan bagi wajib pajak yang penghasilannya masih tertahan di sistem platform.
Artikel ini merupakan adaptasi edukatif dari hasil riset akademis tentang doktrin constructive receipt dalam ekonomi platform. Untuk konsultasi pajak seputar penghasilan digital Anda, hubungi layanan pendampingan pajakpribadiku.com.
Tentang Penulis
Dr. Neni Susilawati, S.Sos., M.A.
Dosen & Peneliti Pajak di Departemen Ilmu Administrasi Fiskal, Fakultas Ilmu Administrasi Universitas Indonesia (FIA UI). Konsultan dan Peneliti di Tax Centre UI. Peneliti di Klaster Riset Governansi dan Akuntabilitas Perpajakan (GAP), FIA UI. CHUB UI MOOCs Manager.
Komentar (0)
Tinggalkan Komentar
Atau masuk untuk berkomentar dengan akun Anda.
Belum ada komentar. Jadilah yang pertama!
